 ekera
Un nouveau produit pour les assureurs : la prime cyber baisse quand l’architecture est vérifiée en continu
Aujourd’hui, une prime cyber se fixe sur un questionnaire déclaratif rempli une fois par an. Avec Ekera, l’assureur peut proposer à ses assurés une offre nouvelle : une architecture vérifiée en continu, des indicateurs prouvés, et une prime qui en tient compte. La remise est fixée par l’assureur.
Un marché qui s’ouvre aux ETI
Selon l’étude LUCY 2026 de l’AMRAE, publiée le 2 juin 2026, les sinistres cyber indemnisés des ETI ont été multipliés par environ 2,5 en un an (248 en 2025 contre 100 en 2024), et leurs souscriptions ont progressé de 75 %. La complexité des questionnaires de souscription a longtemps été vue comme une véritable barrière à l’entrée (Le Monde Informatique, 5 juin 2026). Des réponses déjà prouvées lèvent cette barrière : l’assuré n’a plus à tout déclarer de mémoire, et l’assureur souscrit sur des faits.
Le précédent : l’assurance automobile
Un assureur américain a lancé en 2026 une offre qui réduit d’environ moitié le tarif des kilomètres parcourus en conduite assistée, grâce aux données du véhicule (communiqué de presse du 21 janvier 2026). Le principe : quand le risque est mesuré pendant qu’il se produit, il peut être mieux tarifé.
Le même principe pour le cyber : le « mode assisté »
Une architecture vérifiée en continu par Ekera joue pour l’assurance cyber le rôle de la conduite assistée : un risque mesuré chaque jour depuis les outils de l’assuré, prouvé pièce par pièce, et suivi dans le temps. L’assureur ne tarife plus une déclaration, mais une situation constatée.
Ce que reçoit l’assureur
- Des indicateurs vérifiés, avec l’accord de l’assuré : arrêt maximal après une attaque, sauvegardes hors d’atteinte, double authentification des accès distants, mesures NIS2 en place, pire scénario et perte annuelle attendue en euros. Jamais la carte détaillée ni les données brutes.
- Un questionnaire de souscription pré-rempli et prouvé : chaque réponse renvoie à sa preuve (export d’un outil, document, constat).
- Un plan de prévention calculé par le moteur : les travaux qui réduisent le plus la perte attendue, avec leur coût ; une fois réalisés et constatés, l’architecture est « vérifiée par Ekera ».
- Un suivi continu : une dégradation (sauvegarde qui ne sort plus, accès sans double authentification) apparaît sans attendre le renouvellement.
- Ses sinistres anonymisés, traduits dans l’ontologie d’Ekera : ils reviennent sous forme de chemins d’attaque et de briques absentes, validés par un architecte et un actuaire, pour calibrer le modèle.
- Des moyennes de portefeuille seulement au-delà de cinq entreprises.
Ce que reçoit l’assuré
- Une prime plus basse quand son architecture est vérifiée ; la remise est fixée par l’assureur.
- Ses preuves NIS2, tenues à jour, réutilisables pour ses clients donneurs d’ordres.
- Ses travaux priorisés : ce qui réduit le plus le risque en euros, d’abord.
- Un questionnaire qu’il relit au lieu de le remplir.
Le parcours de l’offre
Les garanties de confidentialité
- Rien ne part sans l’accord de l’assuré, donné par une personne désignée (rôle « partage »), et retirable à tout moment.
- Des indicateurs, jamais la carte détaillée ni les données brutes.
- Des moyennes de portefeuille seulement au-delà de cinq entreprises.
- Données hébergées en France ; modèles d’IA ouverts ; chiffres calculés par un moteur déterministe, jamais par un modèle.
La démonstration
L’espace de démonstration montre l’offre avec un assureur, un portefeuille et des sinistres fictifs.
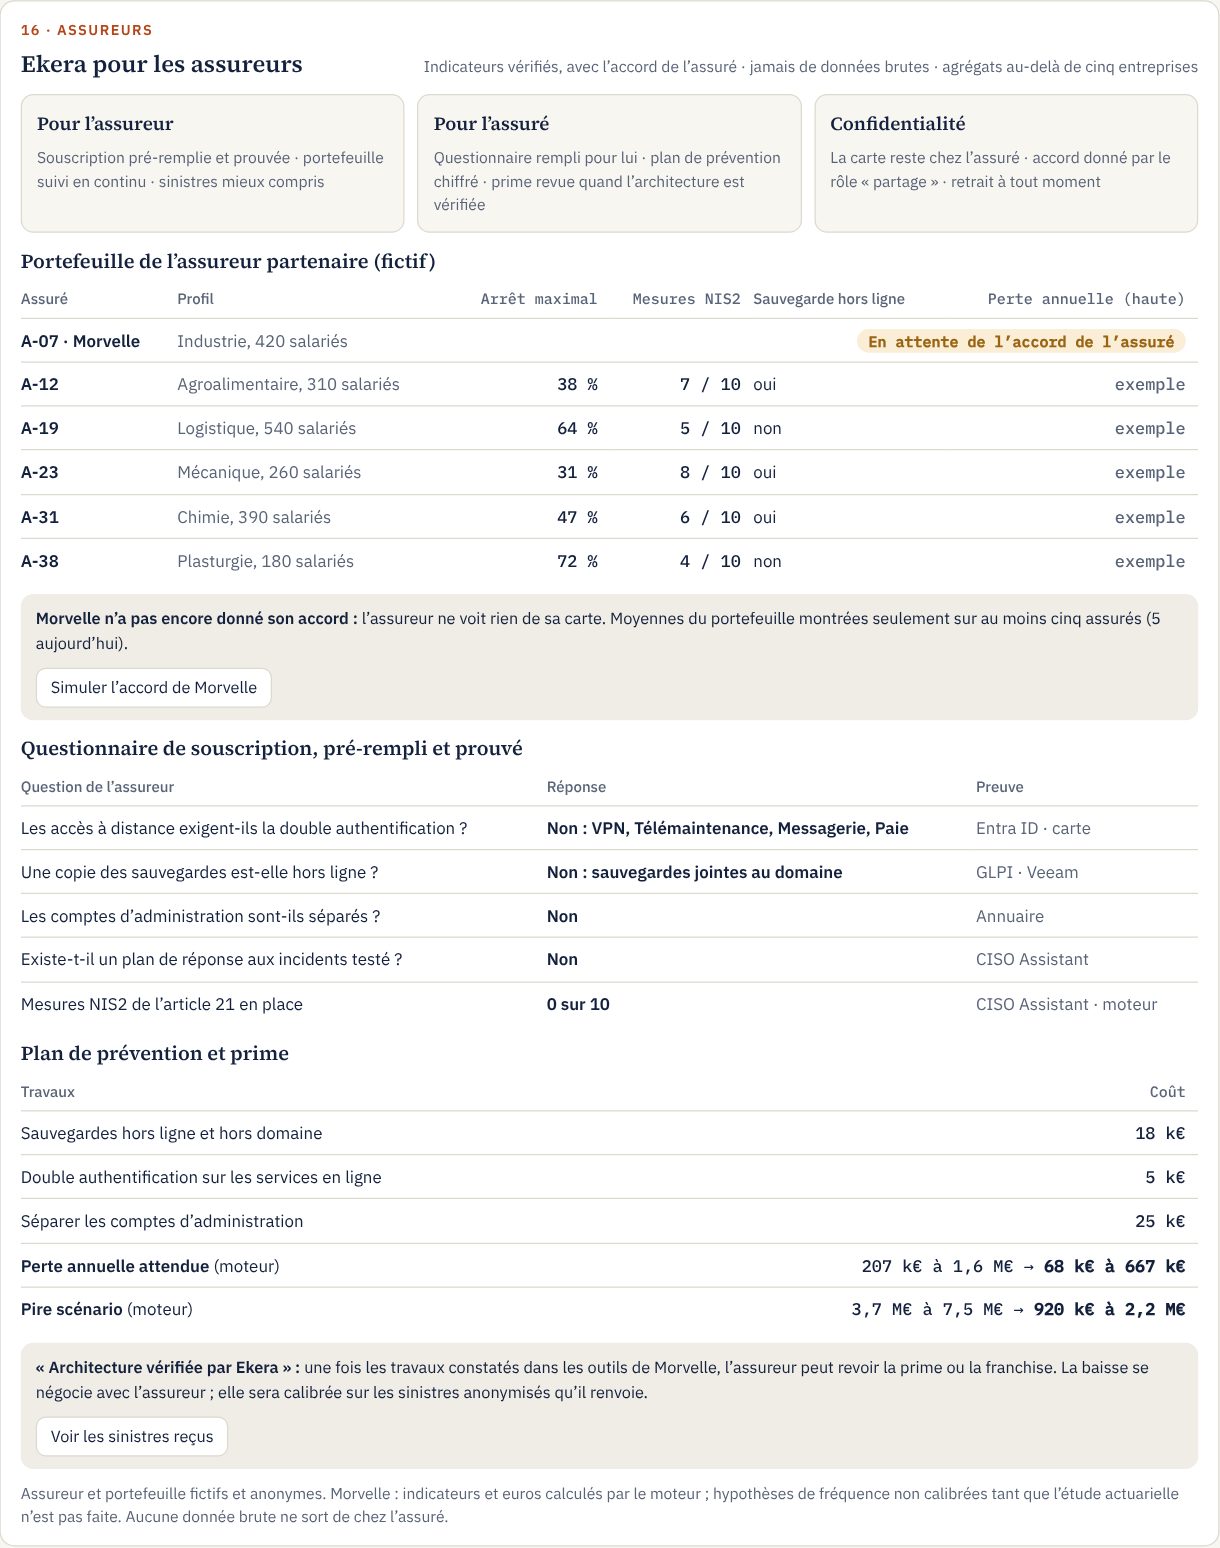
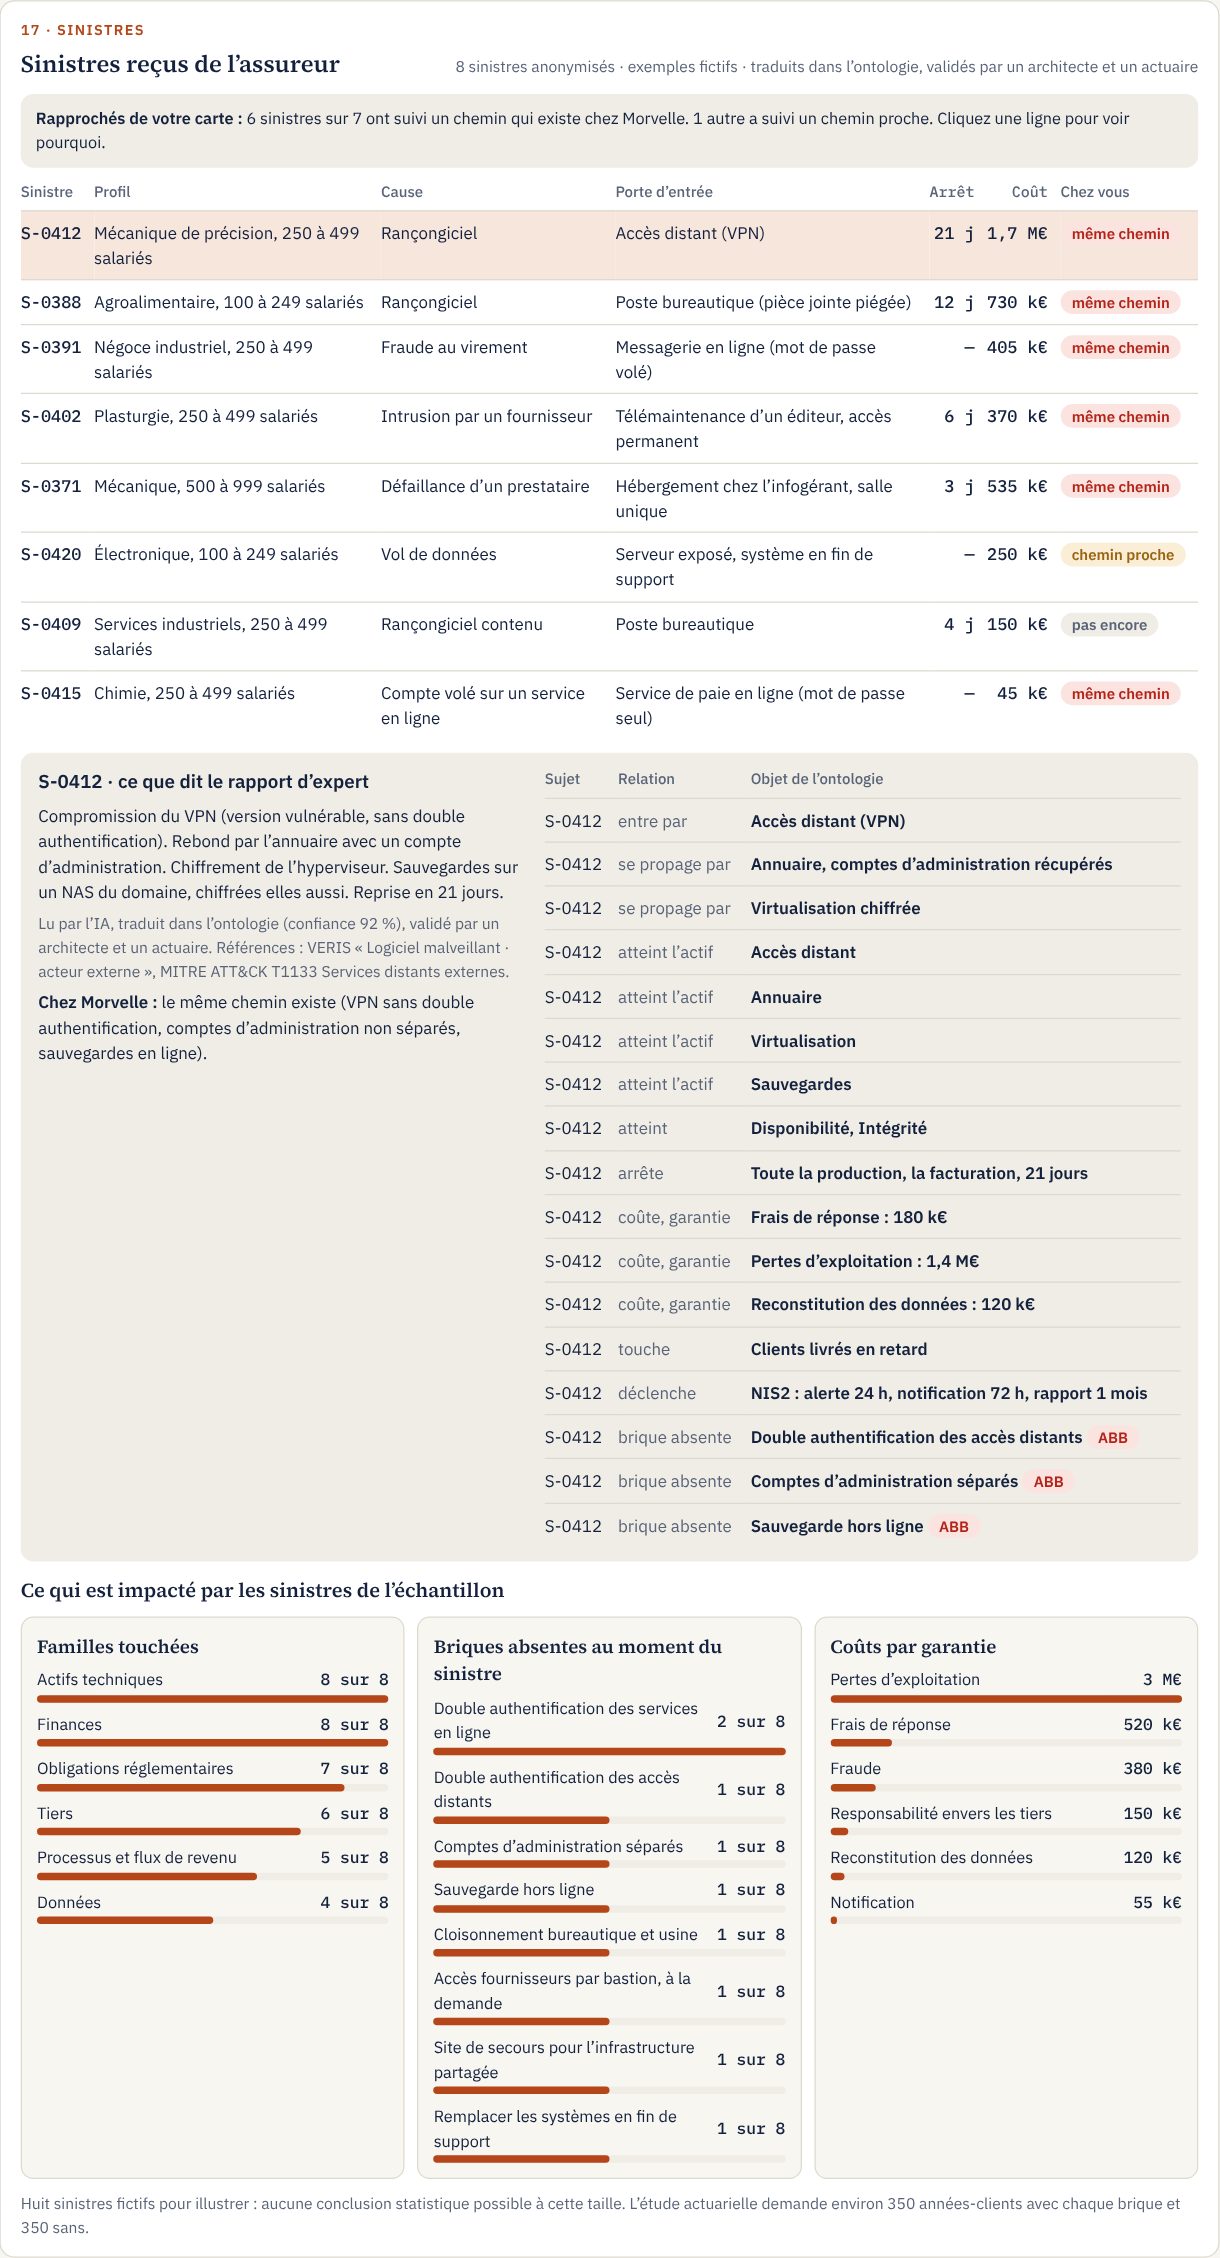
Ouvrir l’espace de démonstration, puis les onglets « Assureurs » et « Sinistres ».
Ce qu’Ekera ne fait pas
- Ekera n’est pas un assureur et ne fixe ni la prime ni la remise : c’est l’assureur qui décide.
- Ekera ne délivre ni certification ni notation : chaque indicateur renvoie à sa preuve.
- Ekera ne fait pas de test d’intrusion et n’entre pas dans le SI de l’assuré : il lit en lecture seule.
- Ce partenariat est en préparation : aucun assureur partenaire n’est annoncé à ce jour.
Sources
- Le Monde Informatique, « Les ETI s’assurent davantage contre les risques de cybersécurité », 5 juin 2026, d’après l’étude LUCY de l’AMRAE publiée le 2 juin 2026
- Communiqué de presse d’un assureur américain sur la tarification de la conduite assistée, 21 janvier 2026
Voir aussi : la sécurité partagée et Ekera pour les assureurs sur la page d’accueil.